CARA MENYUSUN RAB RENOVASI BANGUNAN SECARA SISTEMATIS
CARA MENYUSUN RAB RENOVASI BANGUNAN SECARA SISTEMATIS
Renovasi bangunan membutuhkan perencanaan biaya yang terstruktur agar setiap pekerjaan memiliki perkiraan anggaran yang jelas. Rencana Anggaran Biaya atau RAB membantu pemilik bangunan memperkirakan kebutuhan dana berdasarkan jenis pekerjaan, volume, harga material, upah tenaga kerja, dan kebutuhan peralatan. Penyusunan RAB yang sistematis juga membantu membandingkan rencana biaya dengan kemampuan anggaran yang tersedia. Karena itu, setiap komponen renovasi perlu dicatat dan dihitung berdasarkan kondisi bangunan serta lingkup pekerjaan yang telah ditentukan.
Menentukan Lingkup Pekerjaan Renovasi
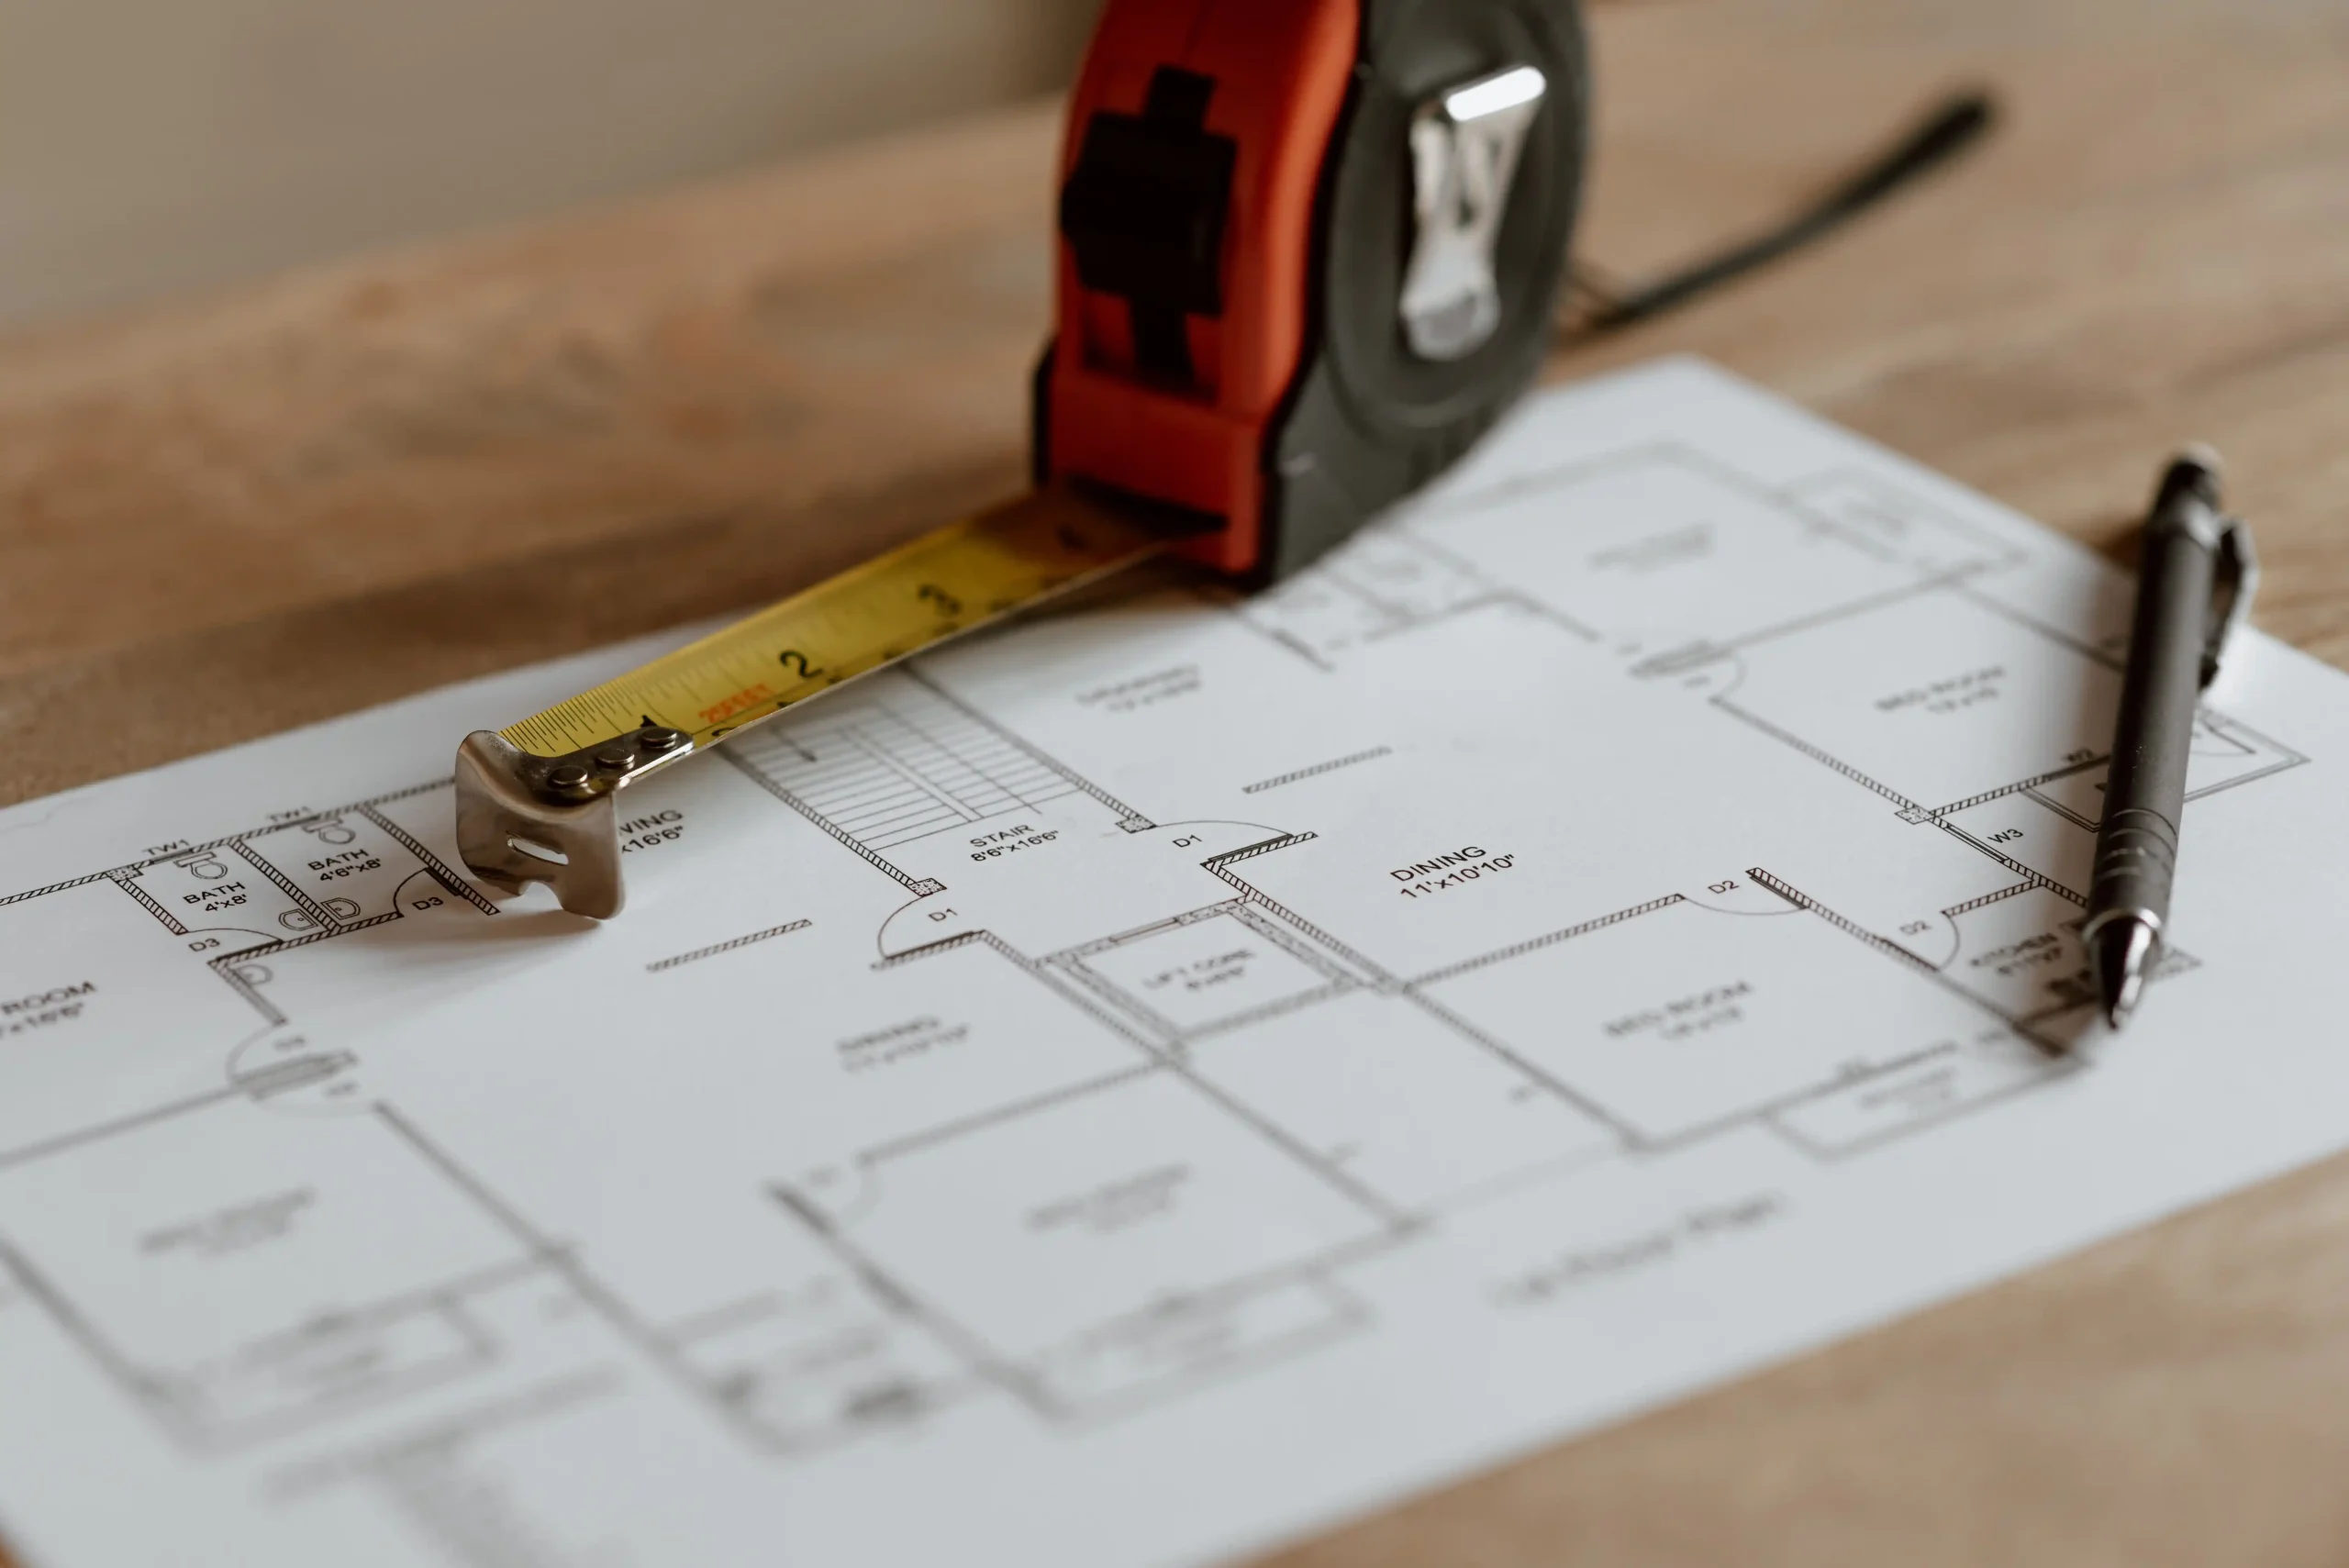
Ilustrasi. Sumber: Pexels.com/Anete Lusina
Penyusunan RAB perlu dimulai dengan menentukan seluruh pekerjaan yang akan dilakukan selama renovasi. Pemilik bangunan dapat mencatat pekerjaan pembongkaran, perbaikan struktur, pekerjaan arsitektur, instalasi listrik, plumbing, pengecatan, dan pekerjaan akhir sesuai kebutuhan bangunan. Daftar tersebut membantu penyusun RAB mengetahui batas pekerjaan yang harus masuk dalam perhitungan biaya. Dengan lingkup yang jelas, risiko adanya pekerjaan yang terlewat dapat dikurangi.
Kondisi bangunan juga dapat menentukan jenis pekerjaan yang perlu dimasukkan dalam RAB. Pemeriksa dapat menemukan kerusakan dinding, lantai, atap, saluran air, atau bagian struktur setelah melakukan pemeriksaan lapangan. Temuan tersebut menjadi dasar untuk menentukan pekerjaan perbaikan yang benar-benar diperlukan. Oleh sebab itu, penyusunan RAB sebaiknya mengikuti kondisi aktual bangunan.
Melakukan Survei dan Pengukuran Bangunan
Penyusun RAB perlu melakukan pengukuran untuk mengetahui dimensi area yang akan direnovasi. Pengukuran dapat mencakup panjang, lebar, tinggi, luas, volume, dan jumlah elemen bangunan sesuai jenis pekerjaan. Data tersebut membantu menentukan volume pekerjaan yang akan digunakan dalam perhitungan biaya. Dengan pengukuran yang tepat, nilai RAB dapat mencerminkan kebutuhan renovasi secara lebih realistis.
Setiap hasil pengukuran perlu dicatat agar penyusun dapat menggunakannya pada tahap perhitungan berikutnya. Data dapat mencakup luas dinding, luas lantai, panjang pipa, jumlah titik lampu, serta volume beton yang akan diperbaiki. Pencatatan tersebut membantu mengurangi risiko kesalahan ketika beberapa pekerjaan memiliki dimensi yang berbeda. Selain itu, data lapangan dapat menjadi referensi ketika penyusun melakukan pemeriksaan ulang.
Membuat Daftar Item Pekerjaan
Penyusun perlu mengubah hasil survei menjadi daftar item pekerjaan yang lebih terstruktur. Setiap item dapat dikelompokkan berdasarkan jenis pekerjaan seperti persiapan, pembongkaran, struktur, arsitektur, mekanikal, elektrikal, plumbing, dan pekerjaan akhir. Pengelompokan tersebut membantu penyusun memisahkan kebutuhan biaya berdasarkan tahapan konstruksi. Dengan struktur yang rapi, proses perhitungan dapat berjalan lebih mudah.
Urutan item pekerjaan juga sebaiknya mengikuti tahapan pelaksanaan renovasi. Pekerjaan pembongkaran dapat ditempatkan sebelum pekerjaan pemasangan material baru karena aktivitas tersebut biasanya berlangsung lebih awal. Setelah itu, penyusun dapat memasukkan pekerjaan perbaikan dan penyelesaian sesuai urutan pelaksanaan. Dengan urutan tersebut, RAB dapat menggambarkan proses renovasi secara lebih logis.
Menghitung Volume Setiap Pekerjaan
Penyusun RAB perlu menghitung volume untuk setiap item pekerjaan berdasarkan hasil pengukuran lapangan. Pekerjaan pengecatan dapat menggunakan satuan luas, sedangkan pekerjaan beton dapat menggunakan satuan volume sesuai karakteristik pekerjaan. Pemilihan satuan harus mengikuti metode pengukuran yang sesuai dengan jenis pekerjaan. Dengan volume yang tepat, biaya setiap item dapat dihitung berdasarkan kebutuhan aktual.
Perhitungan volume dapat menggunakan rumus sederhana sesuai bentuk dan jenis pekerjaan. Misalnya, luas dinding dapat diperoleh dari hasil perkalian panjang dan tinggi kemudian dikurangi bukaan tertentu seperti pintu atau jendela. Penyusun perlu memeriksa kembali hasil perhitungan agar tidak terjadi penggandaan atau pengurangan volume yang tidak sesuai. Dengan pemeriksaan tersebut, dasar perhitungan biaya menjadi lebih akurat.
Menentukan Satuan Pekerjaan
Setiap item dalam RAB membutuhkan satuan yang sesuai agar volume dan harga satuan dapat dibandingkan secara tepat. Penyusun dapat menggunakan meter persegi, meter kubik, meter, kilogram, unit, atau satuan lain berdasarkan karakteristik pekerjaan. Pemilihan satuan membantu proses penghitungan kebutuhan material, tenaga kerja, dan peralatan. Selain itu, satuan yang konsisten memudahkan proses pemeriksaan RAB.
Kesalahan penggunaan satuan dapat menghasilkan nilai biaya yang tidak sesuai dengan kebutuhan pekerjaan. Penyusun perlu memastikan volume menggunakan satuan yang sama dengan harga satuan yang tersedia. Pemeriksaan tersebut menjadi penting ketika penyusun menggabungkan data dari beberapa sumber harga. Dengan konsistensi satuan, proses perhitungan dapat berjalan lebih terkontrol.
Menentukan Harga Material
Material menjadi salah satu komponen utama dalam penyusunan biaya renovasi bangunan. Penyusun perlu menentukan jenis, spesifikasi, ukuran, dan jumlah material yang sesuai dengan pekerjaan yang akan dilaksanakan. Harga material kemudian dapat diperoleh melalui survei pemasok, katalog, atau data harga yang relevan dengan lokasi proyek. Dengan data harga yang sesuai, RAB dapat memberikan gambaran biaya material secara lebih realistis.
Harga material dapat berbeda berdasarkan merek, kualitas, lokasi pembelian, dan jumlah pemesanan. Pemilik bangunan perlu menentukan spesifikasi material terlebih dahulu agar penyusun tidak menggunakan harga untuk produk yang berbeda karakteristik. Perbandingan beberapa sumber harga dapat membantu menemukan nilai yang sesuai dengan kondisi pasar. Dengan pendekatan tersebut, estimasi biaya material dapat menjadi lebih terukur.
Menghitung Kebutuhan Tenaga Kerja
Tenaga kerja perlu masuk ke dalam RAB berdasarkan jenis pekerjaan dan produktivitas yang digunakan dalam perhitungan. Penyusun dapat mengidentifikasi kebutuhan tukang, pekerja, mandor, teknisi, atau tenaga khusus sesuai karakteristik renovasi. Setiap jenis pekerjaan memiliki kebutuhan tenaga kerja yang berbeda berdasarkan tingkat kesulitan dan metode pelaksanaannya. Karena itu, penyusun perlu menyesuaikan komposisi tenaga kerja dengan lingkup pekerjaan.
Biaya tenaga kerja dapat dihitung berdasarkan upah per satuan pekerjaan atau kebutuhan tenaga dalam periode tertentu. Penyusun perlu menggunakan data upah yang relevan dengan lokasi dan kondisi proyek. Perbedaan tingkat keterampilan juga dapat memengaruhi biaya tenaga kerja pada pekerjaan tertentu. Dengan data yang sesuai, komponen upah dapat mencerminkan kebutuhan renovasi secara lebih realistis.
Memperhitungkan Biaya Peralatan
Beberapa pekerjaan renovasi membutuhkan peralatan khusus untuk membantu proses pembongkaran, pemasangan, atau pekerjaan teknis lainnya. Penyusun dapat mencatat kebutuhan alat seperti mesin bor, mesin pemotong, mixer, scaffolding, atau peralatan lain sesuai kondisi lapangan. Biaya peralatan dapat berasal dari biaya sewa, biaya penggunaan, atau biaya operasional alat yang digunakan sendiri. Dengan pencatatan tersebut, RAB dapat mencakup kebutuhan biaya yang lebih lengkap.
Penggunaan alat juga dapat memengaruhi produktivitas pekerjaan di lapangan. Peralatan yang sesuai dapat mempercepat pekerjaan dan mengurangi kebutuhan tenaga pada aktivitas tertentu. Penyusun perlu menyesuaikan kebutuhan alat dengan durasi dan metode kerja agar biaya tidak melebihi kebutuhan. Dengan pengelolaan yang tepat, biaya peralatan dapat mendukung efisiensi pelaksanaan renovasi.
Menggunakan Analisis Harga Satuan Pekerjaan
Penyusun dapat menggunakan Analisis Harga Satuan Pekerjaan atau AHSP untuk menghitung kebutuhan biaya setiap item secara lebih terstruktur. AHSP menguraikan kebutuhan sumber daya seperti material, tenaga kerja, dan peralatan berdasarkan satu satuan pekerjaan. Data tersebut membantu penyusun menentukan harga satuan yang memiliki dasar perhitungan yang jelas. Dengan metode tersebut, RAB dapat disusun berdasarkan komponen biaya yang dapat ditelusuri.
Koefisien pada AHSP menunjukkan kebutuhan sumber daya untuk menghasilkan satu satuan pekerjaan tertentu. Penyusun dapat mengalikan koefisien dengan harga masing-masing sumber daya untuk memperoleh biaya komponen pekerjaan. Selanjutnya, seluruh komponen dapat dijumlahkan untuk mendapatkan harga satuan pekerjaan. Proses tersebut membantu menghasilkan estimasi biaya berdasarkan kebutuhan sumber daya yang lebih terukur.
Menyesuaikan Harga dengan Kondisi Lokasi
Lokasi proyek dapat memengaruhi harga material, tenaga kerja, transportasi, dan kebutuhan peralatan. Penyusun perlu menggunakan data harga yang relevan dengan wilayah tempat renovasi berlangsung. Biaya pengangkutan material juga perlu diperhitungkan ketika lokasi pemasok berada cukup jauh dari bangunan. Dengan penyesuaian tersebut, RAB dapat lebih mendekati kondisi biaya aktual di lapangan.
Kondisi akses menuju lokasi juga dapat memengaruhi kebutuhan logistik selama renovasi. Jalan yang sempit atau lokasi yang sulit dijangkau dapat meningkatkan biaya pengiriman dan kebutuhan tenaga untuk pemindahan material. Penyusun perlu memasukkan kondisi tersebut dalam asumsi biaya apabila dampaknya cukup signifikan. Dengan mempertimbangkan kondisi lokasi, hasil estimasi dapat menjadi lebih realistis.
Menyusun Rekapitulasi Biaya
Setelah seluruh item memiliki volume dan harga satuan, penyusun dapat menghitung biaya setiap pekerjaan. Nilai tersebut diperoleh dari perkalian volume pekerjaan dengan harga satuannya pada masing-masing item. Penyusun kemudian menjumlahkan seluruh item untuk memperoleh subtotal setiap kelompok pekerjaan. Dengan rekapitulasi tersebut, pemilik bangunan dapat melihat distribusi biaya secara lebih jelas.
Rekapitulasi dapat memisahkan biaya berdasarkan kelompok pekerjaan agar proses pemeriksaan lebih mudah. Penyusun dapat membagi biaya menjadi pekerjaan persiapan, struktur, arsitektur, mekanikal, elektrikal, plumbing, dan pekerjaan lainnya. Pengelompokan tersebut membantu pemilik bangunan memahami bagian yang memiliki kontribusi biaya paling besar. Selain itu, struktur tersebut memudahkan penyesuaian ketika lingkup pekerjaan berubah.
Memperhitungkan Biaya Tidak Langsung
Renovasi juga dapat membutuhkan biaya yang tidak langsung melekat pada satu item pekerjaan tertentu. Penyusun dapat memasukkan biaya mobilisasi, pengelolaan proyek, pengamanan area, pembersihan, atau kebutuhan administrasi sesuai kondisi proyek. Komponen tersebut perlu memiliki dasar perhitungan yang jelas agar tidak menambah biaya secara sembarangan. Dengan pencatatan yang transparan, pemilik bangunan dapat memahami fungsi setiap biaya tambahan.
Kondisi lapangan juga dapat menghasilkan kebutuhan biaya yang belum terlihat ketika penyusunan RAB dimulai. Pemilik bangunan dapat menyediakan cadangan biaya sesuai tingkat ketidakpastian dan kondisi pekerjaan yang akan dilakukan. Nilai cadangan tersebut perlu dibedakan dari biaya pekerjaan utama agar struktur RAB tetap mudah dipahami. Dengan cara tersebut, anggaran dapat memberikan ruang terhadap perubahan yang masih mungkin terjadi.
Menambahkan Pajak dan Komponen Biaya Lain
Penyusun perlu memeriksa komponen pajak dan biaya lain yang berlaku pada transaksi atau pekerjaan renovasi. Ketentuan yang digunakan perlu mengikuti status pihak yang terlibat, jenis pekerjaan, dan aturan perpajakan yang berlaku. Biaya tersebut dapat memengaruhi jumlah akhir anggaran apabila masuk dalam lingkup perhitungan proyek. Karena itu, penyusun perlu memeriksa perlakuan biaya tersebut sebelum menetapkan total RAB.
Biaya lain juga dapat muncul dari kebutuhan perizinan, pengujian, pengangkutan, atau pekerjaan khusus sesuai karakteristik renovasi. Pemilik bangunan perlu menentukan komponen yang benar-benar relevan agar RAB tidak memasukkan biaya yang tidak diperlukan. Pemeriksaan tersebut membantu menjaga anggaran tetap fokus pada kebutuhan proyek. Dengan struktur biaya yang jelas, proses evaluasi anggaran dapat berjalan lebih mudah.
Memeriksa Kesesuaian RAB dengan Anggaran
Pemilik bangunan perlu membandingkan total RAB dengan anggaran yang tersedia sebelum menentukan keputusan pelaksanaan. Perbandingan tersebut membantu menemukan selisih antara kebutuhan renovasi dan kemampuan dana yang telah disiapkan. Jika nilai RAB terlalu tinggi, pemilik dapat mengevaluasi spesifikasi material atau prioritas pekerjaan. Dengan penyesuaian tersebut, lingkup renovasi dapat mengikuti kemampuan anggaran tanpa mengabaikan kebutuhan utama.
Prioritas pekerjaan juga dapat membantu pemilik menentukan bagian yang harus dilaksanakan lebih dahulu. Pekerjaan yang berkaitan dengan keamanan dan fungsi utama bangunan dapat memperoleh prioritas lebih tinggi dibandingkan pekerjaan dekoratif. Penyusun dapat memisahkan pekerjaan berdasarkan tingkat urgensi untuk membantu pengambilan keputusan. Maka, dengan metode tersebut, renovasi dapat disusun secara bertahap ketika anggaran terbatas.
Melakukan Pemeriksaan dan Validasi RAB
Penyusun perlu melakukan pemeriksaan akhir terhadap volume, harga satuan, dan total biaya sebelum RAB digunakan. Pemeriksaan dapat mencakup kesesuaian hasil pengukuran, rumus perhitungan, satuan, harga material, upah, dan biaya peralatan. Kesalahan kecil pada satu item dapat memengaruhi total anggaran ketika jumlah pekerjaan cukup besar. Karena itu, pemeriksaan berulang dapat membantu meningkatkan keandalan RAB.
RAB juga perlu dibandingkan dengan gambar kerja atau dokumen lingkup renovasi yang telah disepakati. Perbandingan tersebut membantu memastikan setiap pekerjaan yang terdapat dalam desain sudah masuk ke dalam perhitungan. Jika ditemukan perbedaan, penyusun dapat memperbarui volume atau menambahkan item yang belum tercatat. Dengan validasi tersebut, RAB dapat menjadi dokumen yang lebih lengkap dan konsisten.
Memperbarui RAB ketika Terjadi Perubahan
Rencana renovasi dapat mengalami perubahan ketika pemilik mengubah desain, spesifikasi material, atau lingkup pekerjaan. Perubahan tersebut dapat memengaruhi volume, harga satuan, dan total biaya yang terdapat dalam RAB. Penyusun perlu mencatat perubahan agar dokumen anggaran tetap mengikuti kondisi terbaru. Dengan pembaruan yang teratur, pemilik dapat mengetahui dampak setiap perubahan terhadap total biaya.
Versi RAB juga perlu menggunakan penamaan dan tanggal yang jelas agar pengguna dapat membedakan dokumen lama dan terbaru. Penyusun dapat menyimpan riwayat perubahan untuk mengetahui item yang mengalami penyesuaian. Dokumentasi tersebut membantu pemilik dan pelaksana menghindari penggunaan angka dari versi yang sudah tidak berlaku. Dengan pengelolaan dokumen yang baik, proses pengendalian biaya menjadi lebih tertib.
Kesimpulan
Penyusunan RAB renovasi bangunan dimulai dari penentuan lingkup pekerjaan, survei kondisi, pengukuran, dan penyusunan daftar item pekerjaan. Penyusun kemudian menghitung volume, menentukan satuan, menetapkan harga material, menghitung tenaga kerja, serta memperhitungkan kebutuhan peralatan. Data tersebut dapat diolah menggunakan AHSP untuk menghasilkan harga satuan yang memiliki dasar perhitungan yang jelas. Selanjutnya, seluruh biaya direkapitulasi untuk memperoleh kebutuhan anggaran renovasi secara keseluruhan.
RAB juga perlu menyesuaikan kondisi lokasi, biaya tidak langsung, pajak, serta kemungkinan perubahan selama proses renovasi. Pemilik bangunan dapat membandingkan hasil RAB dengan anggaran yang tersedia untuk menentukan prioritas pekerjaan. Pemeriksaan terhadap volume, harga, satuan, dan dokumen desain membantu menjaga konsistensi hasil perhitungan. Dengan penyusunan yang sistematis dan pembaruan yang teratur, RAB dapat menjadi dasar pengendalian biaya renovasi yang lebih terukur.
*Ditulis oleh Maharani Kusuma Artanti. Sebagai Content Writer yang berpengalaman sejak 2021, Maharani fokus pada penulisan konten yang informatif dan teroptimasi. Sejak 2025, ia mendedikasikan keahliannya untuk SEO dan visibilitas online, memastikan informasi pelatihan tersaji jelas dan aksesibel. Terhubung dengan Maharani via LinkedIn.