9 KESALAHAN ADMINISTRASI PAJAK YANG PERLU DIHINDARI OLEH PERUSAHAAN
9 KESALAHAN ADMINISTRASI PAJAK YANG PERLU DIHINDARI OLEH PERUSAHAAN
Administrasi pajak mencakup berbagai kegiatan pencatatan, pengumpulan dokumen, perhitungan, pembayaran, dan pelaporan kewajiban perpajakan perusahaan. Setiap proses membutuhkan data yang akurat agar informasi perpajakan dapat ditelusuri kembali ketika diperlukan. Pengelolaan yang kurang tertib dapat menimbulkan perbedaan data dan membuat proses administrasi menjadi lebih rumit.
Kesalahan administrasi pajak dapat muncul dari pekerjaan yang terlihat sederhana. Kesalahan input, dokumen yang tidak lengkap, atau keterlambatan pembaruan data dapat memengaruhi proses pada tahap berikutnya. Karena itu, perusahaan perlu mengenali kesalahan yang sering terjadi dan membangun pemeriksaan secara rutin.
1. Tidak Memperbarui Data Perpajakan
Data identitas perusahaan perlu diperbarui ketika terdapat perubahan informasi administratif yang relevan. Perubahan nama, alamat, status, atau informasi lain perlu dicatat pada sistem dan dokumen yang berkaitan. Data yang tidak sinkron dapat menyulitkan proses administrasi ketika perusahaan menggunakan informasi berbeda pada dokumen yang berbeda.
Petugas perlu membandingkan data pada sistem perpajakan dengan dokumen internal perusahaan secara berkala. Pemeriksaan tersebut membantu menemukan informasi lama yang masih tersimpan pada arsip tertentu. Pembaruan secara konsisten juga membuat pencatatan pajak lebih mudah ditelusuri.
2. Menyimpan Dokumen Pajak Secara Tidak Teratur
Dokumen perpajakan perlu disimpan berdasarkan sistem yang jelas agar setiap bukti dapat ditemukan kembali. Faktur, bukti potong, bukti pembayaran, laporan, dan dokumen pendukung lainnya dapat dikelompokkan berdasarkan periode dan jenis pajak. Struktur tersebut membantu petugas mengurangi waktu pencarian ketika dokumen dibutuhkan.
Arsip yang bercampur dapat meningkatkan risiko dokumen hilang atau terduplikasi. Petugas dapat menggunakan penamaan file dan struktur folder yang konsisten pada penyimpanan digital. Dokumen fisik juga perlu menggunakan sistem klasifikasi yang sesuai agar pencarian berjalan lebih mudah.
3. Tidak Mencocokkan Data Pajak dengan Pembukuan
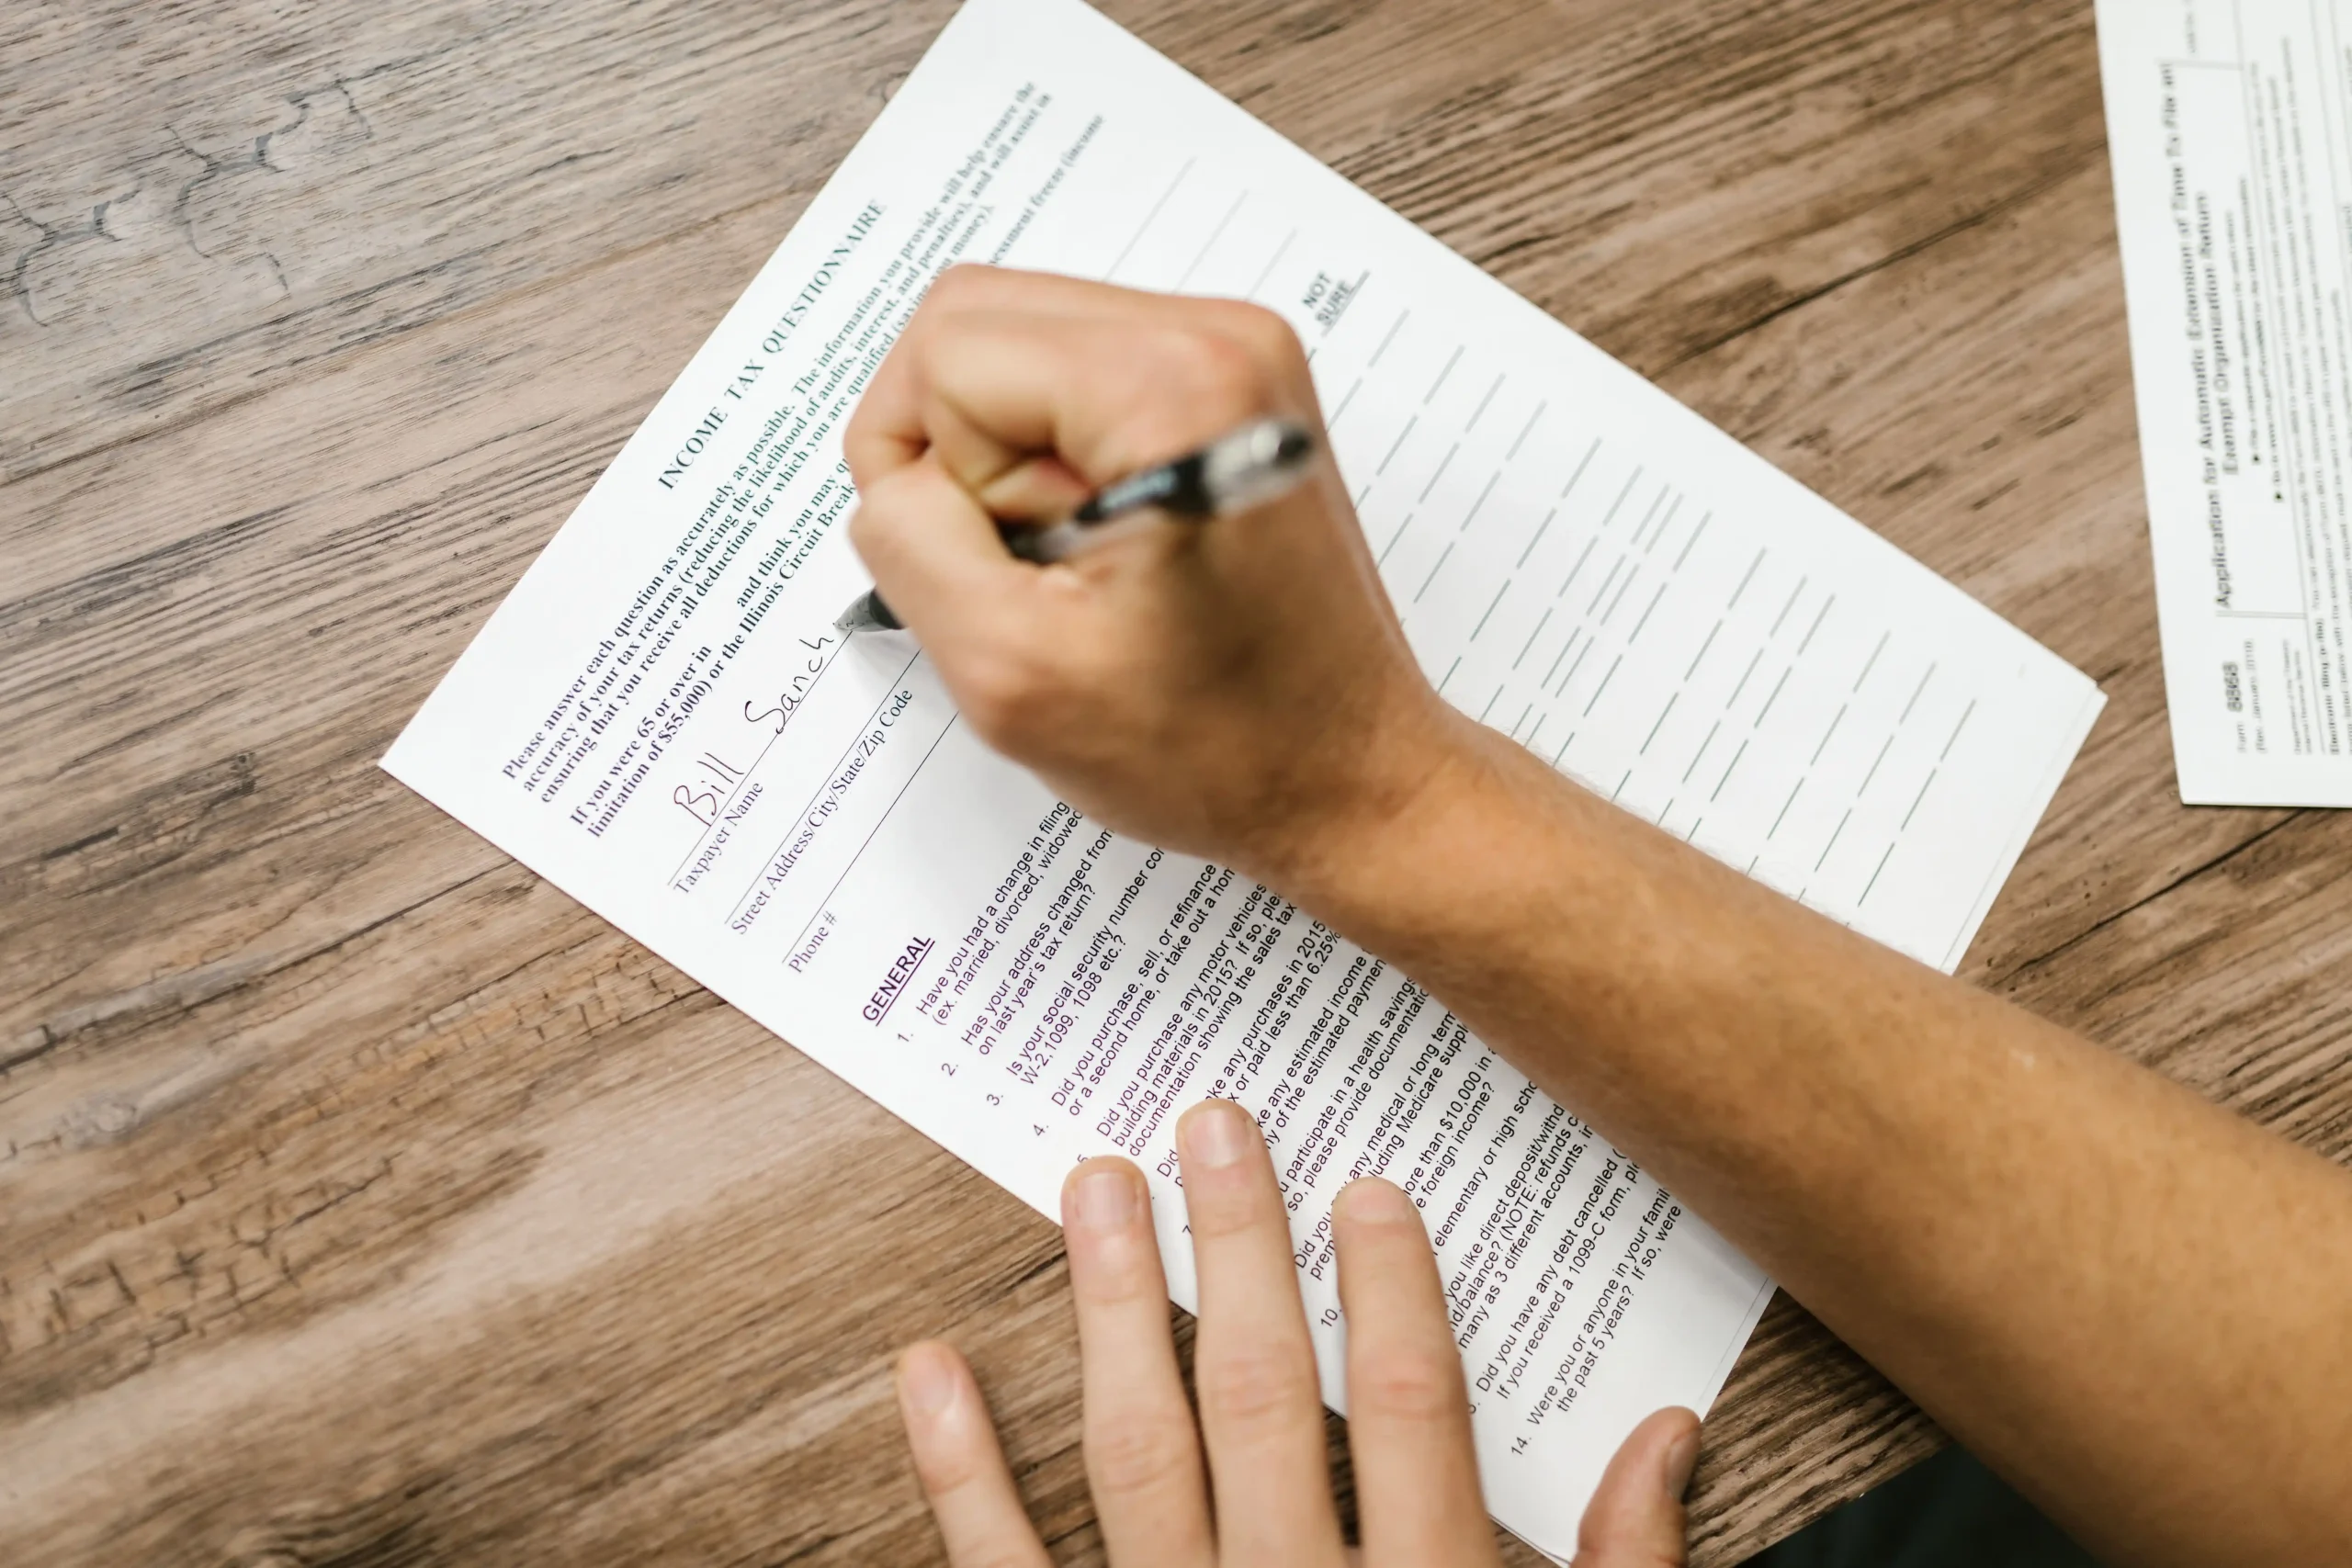
Ilustrasi. Sumber: Pexels.com/RDNE Stock project
Data perpajakan perlu memiliki hubungan yang jelas dengan pencatatan transaksi perusahaan. Petugas dapat mencocokkan nilai transaksi pada dokumen pajak dengan jurnal, buku besar, dan dokumen sumber yang relevan. Rekonsiliasi tersebut membantu menemukan perbedaan sebelum data digunakan dalam proses berikutnya.
Perbedaan angka dapat muncul karena kesalahan input atau perbedaan waktu pencatatan. Setiap selisih perlu diperiksa berdasarkan dokumen pendukung yang tersedia. Pemeriksaan tersebut membantu perusahaan menjaga konsistensi antara administrasi pajak dan catatan keuangan.
4. Salah Memasukkan Data Transaksi
Kesalahan input dapat terjadi ketika petugas memasukkan nominal, tanggal, identitas, atau informasi transaksi ke dalam sistem. Angka yang keliru dapat memengaruhi hasil perhitungan dan pencatatan pada periode tertentu. Pemeriksaan ulang diperlukan sebelum data dianggap final.
Petugas dapat menggunakan mekanisme verifikasi berlapis untuk transaksi dengan nilai atau risiko yang lebih tinggi. Satu pihak dapat memasukkan data, sedangkan pihak lain dapat memeriksa hasil input sebelum proses dilanjutkan. Cara tersebut membantu mengurangi risiko kesalahan yang berasal dari pekerjaan manual.
5. Mengabaikan Kelengkapan Bukti Transaksi
Setiap pencatatan pajak membutuhkan dokumen pendukung yang sesuai dengan transaksi yang terjadi. Invoice, kontrak, bukti pembayaran, dan dokumen lainnya dapat membantu menjelaskan dasar suatu pencatatan. Dokumen yang tidak lengkap dapat menyulitkan proses penelusuran ketika informasi tertentu perlu diperiksa kembali.
Petugas perlu memeriksa kelengkapan dokumen sebelum memasukkan transaksi ke dalam arsip pajak. Berkas yang belum lengkap dapat diberi status khusus agar proses pengumpulan dapat dipantau. Sistem tersebut membantu perusahaan mencegah dokumen penting tertinggal dalam proses administrasi.
6. Tidak Memantau Jadwal Kewajiban Pajak
Perusahaan memiliki berbagai aktivitas perpajakan yang membutuhkan perhatian pada waktu yang berbeda. Petugas perlu menggunakan kalender pajak untuk memantau jadwal pembayaran, pelaporan, dan pekerjaan administratif lainnya sesuai kewajiban yang berlaku. Pengaturan tersebut membantu mengurangi risiko pekerjaan terlewat karena kesalahan pencatatan jadwal.
Jadwal juga perlu diperbarui ketika terjadi perubahan kebijakan atau kondisi administrasi. Pengelola dapat menetapkan pengingat sebelum tanggal jatuh tempo agar masih tersedia waktu untuk melakukan pemeriksaan. Penggunaan beberapa pengingat dapat membantu ketika proses membutuhkan verifikasi dari lebih dari satu pihak.
7. Tidak Memisahkan Dokumen Berdasarkan Jenis Pajak
Dokumen dari berbagai jenis pajak dapat memiliki karakter dan kebutuhan administrasi yang berbeda. Petugas perlu mengelompokkan arsip berdasarkan kategori yang digunakan perusahaan agar informasi tidak tercampur. Pengelompokan tersebut membantu proses pemeriksaan dan pelacakan berjalan secara lebih terarah.
Sistem klasifikasi juga dapat menggunakan periode dan unit kerja sebagai informasi tambahan. Pola tersebut membantu pengguna menemukan dokumen tertentu tanpa membuka seluruh arsip perusahaan. Struktur yang konsisten membuat administrasi pajak lebih mudah dikelola ketika jumlah dokumen semakin banyak.
8. Tidak Melakukan Rekonsiliasi Secara Berkala
Rekonsiliasi yang hanya dilakukan ketika masalah muncul dapat membuat kesalahan menumpuk. Petugas sebaiknya membandingkan data transaksi, pembukuan, dan dokumen perpajakan secara berkala. Pemeriksaan rutin membantu menemukan perbedaan ketika sumber transaksi masih mudah ditelusuri.
Hasil rekonsiliasi juga perlu memiliki catatan tindak lanjut. Selisih yang ditemukan dapat diberi informasi mengenai penyebab, status pemeriksaan, dan tindakan koreksi. Dokumentasi tersebut membantu perusahaan menjaga riwayat perbaikan secara lebih sistematis.
9. Tidak Memiliki Prosedur Pemeriksaan Internal
Administrasi pajak membutuhkan prosedur yang menjelaskan siapa yang menginput, memeriksa, menyetujui, dan menyimpan dokumen. Pembagian tugas membantu perusahaan mengurangi ketergantungan pada satu orang dalam seluruh proses administrasi. Struktur tersebut juga memudahkan proses pengawasan ketika terjadi pergantian personel.
Prosedur pemeriksaan perlu mencakup aspek data dan dokumen. Petugas dapat memeriksa nominal, identitas transaksi, periode, dokumen pendukung, dan status pekerjaan sebelum proses dinyatakan selesai. Pemeriksaan yang konsisten membantu menemukan kesalahan sebelum data digunakan untuk tahap berikutnya.
Menjaga Konsistensi Arsip Digital dan Fisik
Perusahaan sering menggunakan dokumen digital dan fisik secara bersamaan dalam pengelolaan pajak. Kedua bentuk arsip perlu memiliki identitas dan klasifikasi yang selaras agar sumber informasi tidak membingungkan pengguna. Kesamaan struktur tersebut membantu petugas mencocokkan dokumen ketika pemeriksaan dilakukan.
Versi dokumen juga perlu dikendalikan agar pengguna tidak memakai file yang sudah tidak berlaku. Pengelola dapat memberikan nama file dan penanda versi pada dokumen yang mengalami perubahan. Langkah tersebut membantu menjaga riwayat informasi tetap jelas.
Melakukan Pemeriksaan Sebelum Pelaporan
Pemeriksaan akhir memberikan kesempatan untuk memastikan data yang akan digunakan sudah lengkap dan konsisten. Petugas dapat memeriksa transaksi, dokumen sumber, perhitungan, dan informasi pendukung sesuai prosedur internal. Tahapan tersebut membantu menemukan kesalahan sebelum data masuk ke proses pelaporan.
Daftar pemeriksaan dapat digunakan agar proses verifikasi tidak bergantung pada ingatan. Setiap item dapat diberi status selesai setelah pemeriksa menemukan bukti yang sesuai. Sistem sederhana tersebut membantu perusahaan membangun proses kontrol yang konsisten.
Mengelola Perubahan Kebijakan Pajak
Perubahan ketentuan perpajakan dapat memengaruhi prosedur dan dokumen yang digunakan perusahaan. Pengelola perlu memantau informasi resmi dari otoritas pajak ketika terdapat perubahan yang relevan dengan kegiatan perusahaan. Pembaruan tersebut membantu perusahaan menyesuaikan proses administrasi berdasarkan ketentuan yang berlaku.
Dokumen internal juga perlu diperbarui ketika prosedur mengalami perubahan. SOP, template, checklist, dan instruksi kerja harus mencerminkan proses terbaru yang digunakan organisasi. Pengendalian dokumen membantu mencegah petugas menggunakan pedoman lama dalam pekerjaan sehari-hari.
Memanfaatkan Sistem Digital Secara Tepat
Perangkat lunak dapat membantu perusahaan mengurangi pekerjaan manual dalam pencatatan dan pengelolaan dokumen. Sistem dapat digunakan untuk penyimpanan, pencarian, pengingat, rekonsiliasi, dan pemantauan status sesuai fitur yang tersedia. Penggunaan teknologi tersebut membantu pekerjaan administrasi menjadi lebih terstruktur.
Namun, sistem digital tetap membutuhkan pemeriksaan manusia. Kesalahan pada konfigurasi, input, atau rumus dapat menghasilkan data yang tidak sesuai meskipun proses berlangsung secara otomatis. Pengguna perlu memeriksa hasil sistem secara berkala agar kesalahan dapat segera ditemukan.
Melakukan Audit Administrasi Secara Berkala
Audit internal dapat membantu perusahaan menilai kualitas proses administrasi pajak. Pemeriksa dapat meninjau kelengkapan dokumen, konsistensi data, prosedur kerja, dan hasil rekonsiliasi pada periode tertentu. Hasil audit dapat menunjukkan area yang memerlukan perbaikan.
Temuan audit juga perlu memiliki tindak lanjut yang jelas. Pihak terkait dapat menentukan tindakan korektif dan batas waktu penyelesaiannya berdasarkan hasil pemeriksaan. Catatan tersebut membantu memastikan perbaikan tidak berhenti pada laporan temuan.
Penutup
Kesalahan administrasi pajak dapat muncul melalui data yang tidak diperbarui, arsip yang tidak teratur, kesalahan input, dokumen yang tidak lengkap, hingga rekonsiliasi yang tidak dilakukan secara rutin. Setiap kesalahan dapat memengaruhi proses berikutnya ketika data digunakan untuk pencatatan atau pelaporan. Karena itu, perusahaan perlu menerapkan pemeriksaan yang konsisten pada setiap tahapan administrasi.
Pengelolaan yang baik membutuhkan sistem arsip yang jelas, kalender kewajiban, prosedur pemeriksaan, rekonsiliasi berkala, dan pembaruan terhadap perubahan ketentuan. Teknologi dapat membantu proses tersebut, tetapi hasilnya tetap perlu diverifikasi oleh pihak yang bertanggung jawab. Dengan administrasi yang tertib, perusahaan dapat menjaga data perpajakan tetap lengkap, konsisten, dan mudah ditelusuri.
*Ditulis oleh Maharani Kusuma Artanti. Sebagai Content Writer yang berpengalaman sejak 2021, Maharani fokus pada penulisan konten yang informatif dan teroptimasi. Sejak 2025, ia mendedikasikan keahliannya untuk SEO dan visibilitas online, memastikan informasi pelatihan tersaji jelas dan aksesibel. Terhubung dengan Maharani via LinkedIn.